ADCB Hayyak
- 9.45Kالمراجعات
- 4.7
- المطوّر
- Abu Dhabi Commercial Bank
- تاريخ الإصدار
- 07/02/2019
لقطات الشاشة
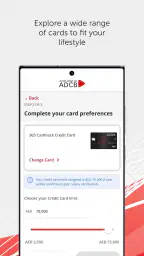
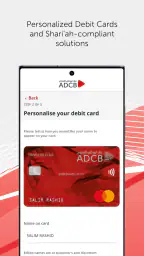
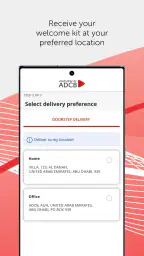
إذا كنت تبحث عن طريقة لبدء علاقة مصرفية من الهاتف بدل زيارة الفرع، فقد لفتني تطبيق ADCB Hayyak لأنه يركز على هذه الخطوة تحديدًا: فتح بداية رقمية مع بنك أبوظبي التجاري. بعد تجربة طريقة التفكير في التطبيق ومساره العملي، أراه مناسبًا لمن يريد إنجاز الإجراءات الأساسية من الهاتف وبأسلوب مباشر، لا لمن يبحث عن منصة مالية تجمع كل أنواع الخدمات في مكان واحد.
التطبيق مصنف ضمن تطبيقات الشؤون المالية، ومطوره هو Abu Dhabi Commercial Bank. وهو متاح مجانًا، لذلك لا تحتاج إلى شراء التطبيق نفسه حتى تبدأ باستخدامه. هذه نقطة مهمة عند مقارنة الخيارات المصرفية؛ فالقيمة هنا تأتي من سهولة الوصول إلى الخدمة الرقمية، وليس من محتوى مدفوع أو اشتراك داخل التطبيق.
هل يستحق التجربة لمن يريد بدء علاقته المصرفية؟
التكلفة واضحة، لكن القيمة ليست مجرد كلمة “مجاني”
أول ما أتحقق منه عادة في أي تطبيق مصرفي هو ما إذا كان تنزيله يتطلب دفعًا. في حالة ADCB Hayyak، التطبيق مجاني، وهذا يجعله منخفض المخاطرة بالنسبة لمن يريد التعرف إلى مسار الخدمات الرقمية لدى بنك أبوظبي التجاري. لن تدفع ثمنًا لمجرد تثبيته، كما أن تصنيفه العمري PEGI 3 يجعله مناسبًا من ناحية التصنيف العام للاستخدام الواسع.
لكن من المهم التفريق بين مجانية التطبيق وبين تكاليف المنتجات أو الخدمات المصرفية التي قد تختارها لاحقًا. التطبيق نفسه ليس منتجًا مصرفيًا مستقلًا يمنحك قيمة مالية تلقائية؛ هو وسيلة للوصول إلى علاقة مصرفية. لذلك لا أتعامل مع كلمة “مجاني” على أنها وعد بعدم وجود رسوم مرتبطة بأي حساب أو خدمة مستقبلية، بل أفهمها بالمعنى الصحيح: لا توجد تكلفة شراء للتطبيق.
هذه النقطة تجعل القرار أسهل. إذا كنت مهتمًا بالبنك أصلًا، فالتجربة الرقمية لا تتطلب منك دفع سعر دخول للتطبيق. أما إذا كنت تقارن بين حسابات أو بطاقات أو خدمات مصرفية، فعليك أن تقرأ شروط كل منتج داخل المسار المناسب قبل الموافقة. لا ينبغي أن يكون غياب سعر للتطبيق سببًا للتسرع في اختيار منتج مالي.
ما الذي يقدمه التطبيق فعليًا في بداية الاستخدام؟
الانطباع الأهم لدي هو أن Hayyak مصمم كمدخل إلى البنك، وليس كأداة ميزانية شخصية أو محفظة مالية مستقلة. هذا يغير طريقة تقييمه. لن أستخدمه كبديل لتطبيقات تتبع المصروفات أو مقارنة العروض بين بنوك متعددة؛ سأفتحه عندما أريد بدء علاقة مصرفية مع ADCB من الهاتف وتقليل الاعتماد على الإجراءات الورقية أو الزيارة الأولى للفرع.
في سيناريو يومي واقعي، قد ينتقل شخص إلى الإمارات أو يبدأ أول وظيفة له ويحتاج إلى ترتيب حساب مصرفي. بدل أن يؤجل الخطوة بسبب ضيق الوقت، يستطيع البدء من الهاتف، ثم مراجعة البيانات المطلوبة بعناية قبل الإرسال. قيمة التطبيق هنا ليست في الترفيه أو كثرة الأدوات، بل في اختصار نقطة البداية وجعلها أكثر وضوحًا.
أنصح باستخدامه في وقت هادئ، وليس أثناء التنقل أو بين اجتماعين. في التطبيقات المصرفية، إدخال الاسم والبيانات الشخصية يحتاج إلى مطابقة دقيقة مع المستندات الرسمية. أفضل نصيحة عملية هي تجهيز المعلومات المطلوبة مسبقًا، والتأكد من أن بيانات الاتصال التي تستخدمها محدثة، ثم مراجعة كل شاشة قبل الانتقال إلى التالية. هذا يقلل احتمالات التوقف أو إعادة العملية بسبب خطأ بسيط.
ثلاث ملاحظات عملية لا تظهر عادة في الوصف المختصر
أول ملاحظة هي أن التطبيق ينبغي أن يُعامل كمسار تقديم رسمي، لا كآلة حاسبة لاتخاذ قرار مالي. قبل البدء، حدد ما تريده بالضبط: هل هدفك فتح علاقة مصرفية، أم استكشاف خيارات البنك، أم إدارة حساب قائم؟ إذا كان هدفك مجرد متابعة إنفاقك اليومي، فقد يكون تطبيق الميزانية المتخصص أنسب لك.
ثانيًا، لا تؤجل مراجعة البيانات إلى آخر لحظة. في أي إجراء مصرفي رقمي، قد يؤدي اختلاف بسيط بين البيانات التي تكتبها والمعلومات الموجودة في مستنداتك إلى تعطيل التقدم. لذلك أتعامل مع كل خطوة كأنها نموذج رسمي: أقرأ الحقول، أتحقق من الكتابة، وأتأكد من أن رقم الهاتف والبريد الإلكتروني قابلان للوصول إليهما.
ثالثًا، من الأفضل الاحتفاظ بوقت كافٍ لإكمال المسار بدل فتحه بدافع الفضول ثم تركه نصف مكتمل. هذه ليست ملاحظة شكلية؛ فالمستخدم الذي يبدأ العملية دون استعداد قد يضطر إلى البحث عن مستند أو معلومة في منتصف الطريق، ما يحول تجربة يفترض أن تكون سهلة إلى سلسلة من التوقفات.
هذه التفاصيل لا تعني أن التطبيق معقد، لكنها توضح الفرق بين استخدامه كاختصار ذكي وبين استخدامه بعجلة. التطبيقات المصرفية لا تُقاس فقط بعدد الأزرار أو سرعة الانتقال، بل بمدى استعداد المستخدم لإدخال معلومات صحيحة واتخاذ قرارات واعية.
كيف يقارن بالبدائل المعتادة في الشؤون المالية؟
مقارنة ADCB Hayyak بتطبيق مصرفي شامل ليست عادلة تمامًا إذا كان الهدف مختلفًا. التطبيق المصرفي التقليدي الذي تستخدمه بعد امتلاك حساب قد يركز على إدارة الرصيد والتحويلات والبطاقات، بينما يبرز Hayyak في نقطة البداية. أما تطبيقات المحافظ الرقمية، فغالبًا ما تجذب من يريد دفعًا سريعًا أو تحويلًا محدودًا دون بناء علاقة مصرفية كاملة.
إذا كنت عميلًا قائمًا لدى بنك آخر وتريد فقط تقسيم ميزانيتك إلى فئات، فستحصل على فائدة أكبر من تطبيق مخصص للميزانية. وإذا كنت تريد محفظة للمدفوعات اليومية، فقد يكون حل الدفع المتخصص أكثر مباشرة. أما إذا كان قرارك مرتبطًا ببنك أبوظبي التجاري وتريد بدء العلاقة من الهاتف، فهنا يصبح التطبيق أكثر صلة من تلك البدائل.
الميزة العملية هي تقليل عدد الخطوات بين قرارك الأول وبين بدء الإجراءات. المقابل هو أن نطاقه ليس بالضرورة مناسبًا لمن يريد منصة مالية محايدة تجمع حسابات بنوك مختلفة أو تقدم تحليلات إنفاق متقدمة. أنا أراه بوابة مصرفية محددة، وهذه المحدودية قد تكون ميزة إذا كنت تعرف ما تريده، لكنها تصبح عيبًا إذا كنت تبحث عن أداة مالية شاملة.
تجربة الاستخدام لمن يفضل الهاتف على الفرع
أحب في فكرة التطبيق أنه يخاطب عادة استخدام واضحة: إنجاز البداية من الهاتف في الوقت الذي يناسبك. هذا مفيد للموظف الذي لا يستطيع تخصيص وقت لزيارة فرع، وللطالب أو المقيم الجديد الذي يريد فهم خطوات بدء العلاقة قبل الالتزام بموعد حضوري.
مع ذلك، لا أعتبر القناة الرقمية بديلًا عن القراءة. لا يزال عليك فهم نوع العلاقة التي تبدأها، والبيانات التي تقدمها، وأي شروط تظهر قبل الإرسال. سهولة الواجهة قد تجعل المستخدم يتحرك بسرعة أكثر مما ينبغي، خصوصًا عندما تكون الشاشة مرتبة وواضحة. في رأيي، أفضل استخدام للتطبيق يجمع بين سرعة الهاتف وهدوء المراجعة اليدوية.
هناك أيضًا جانب نفسي مهم. بعض المستخدمين يشعرون بالاطمئنان عند التحدث مع موظف في الفرع، خاصة عند التعامل مع أول حساب مصرفي أو عند وجود وضع شخصي غير معتاد. لهؤلاء، قد يكون التطبيق خطوة تمهيدية جيدة، لكن ليس بالضرورة القناة الوحيدة التي يريدون الاعتماد عليها. إذا كنت تحتاج شرحًا مباشرًا قبل اتخاذ القرار، فلا تجعل سهولة التنزيل تضغط عليك.
الأداء المتوقع على الأجهزة القديمة نسبيًا
التطبيق يعمل على نظام أندرويد يبدأ من الإصدار 8.0، وهذا يفتح المجال أمام مستخدمي عدد كبير من الهواتف التي لم تعد حديثة. بالنسبة لي، هذه نقطة عملية؛ فليس من المنطقي أن تكون خدمة بدء مصرفي رقمية متاحة فقط لمن يملك هاتفًا جديدًا.
في المقابل، توافق النظام لا يضمن وحده أن كل تجربة ستكون متطابقة. جودة الاتصال، مساحة التخزين، تحديثات الجهاز، وطريقة التعامل مع النوافذ الأمنية قد تؤثر في الاستخدام اليومي. لذلك أنصح بتحديث الهاتف قدر الإمكان، واستخدام اتصال موثوق، وتجنب بدء الإجراء عندما تكون البطارية منخفضة أو الشبكة غير مستقرة.
الإصدار الحالي هو 2.9.0، وهو مؤشر على أن التطبيق مر بمراحل تطوير متتابعة بدل أن يكون تجربة مهجورة بعد إطلاقها. لا أتعامل مع رقم الإصدار كضمان للكمال، لكنه يمنحني سببًا عمليًا لاستخدام النسخة الأحدث بدل الاعتماد على نسخة قديمة أو ملف تثبيت غير محدث.
الانتشار يعطي ثقة أولية، لكنه ليس سببًا كافيًا وحده
يحظى التطبيق بمتوسط تقييم 4.7 من المستخدمين، مع نحو 42 ألف تقييم وحوالي 9.4 ألف مراجعة، كما تجاوز عدد مرات تثبيته مليونًا. هذه الأرقام تمنحني إشارة إيجابية إلى أن التطبيق معروف ويُستخدم على نطاق واسع، لكنها لا تلغي ضرورة قراءة الشاشة والشروط بنفسك.
أتعامل مع التقييمات كإشارة إلى الانطباع العام، لا كبديل عن احتياجاتي الشخصية. قد يقيّم مستخدم التطبيق لأنه أنهى بداية العلاقة بسهولة، بينما يحتاج مستخدم آخر إلى أدوات إدارة مالية لا يقدمها المسار نفسه. لذلك أسأل نفسي: هل أريد بدء علاقة مع هذا البنك تحديدًا؟ إن كانت الإجابة نعم، يصبح الانتشار والتقييم عاملين مطمئنين. وإن كانت الإجابة لا، فلن يحلا مشكلة عدم توافق الهدف.
متى يكون التطبيق اختيارًا جيدًا؟
أراه مناسبًا لمن يريد تقليل الاحتكاك في بداية الإجراءات المصرفية، ولمن يفضل التعامل من الهاتف، ولمن لديه قرار مبدئي واضح بشأن بنك أبوظبي التجاري. كما يناسب الشخص الذي يستطيع مراجعة بياناته بنفسه ولا يحتاج إلى شرح مطول قبل كل خطوة.
قد يكون مفيدًا أيضًا لمن عاد إلى ترتيب أموره المالية بعد تغيير عمل أو انتقال سكن، ويريد أن يبدأ من قناة رقمية بدل جمع الأوراق والبحث عن موعد مناسب. في هذه الحالة، قيمة التطبيق تظهر في تنظيم البداية، لا في تقديم نصائح مالية شخصية أو إدارة ميزانية كاملة.
أما إذا كنت تقارن بين عدة بنوك وما زلت غير متأكد مما تحتاجه، فابدأ بالمقارنة بين المنتجات والشروط، لا بالتطبيق وحده. التطبيق قد يسهل الوصول إلى بنك معين، لكنه لا يستطيع اتخاذ القرار المالي المناسب نيابة عنك.
متى أفضل خيارًا آخر؟
سأختار تطبيقًا آخر إذا كان هدفي الأساسي هو متابعة إنفاقي عبر بنوك متعددة، أو إنشاء ميزانية شهرية، أو تحليل العادات الشرائية. هذه وظائف مختلفة عن بدء علاقة مصرفية، ومن الأفضل استخدام أداة صممت لها بدل تحميل Hayyak توقعات لا تخصه.
وقد لا يكون الخيار المثالي لمن يرفض إدخال البيانات الحساسة عبر الهاتف أو يفضل التواصل المباشر في كل مرحلة. كذلك، إذا كانت حالتك المصرفية تحتاج إلى توضيح خاص، فقد تكون القناة التقليدية أكثر راحة، حتى لو استغرق الوصول إليها وقتًا أطول.
لا أرى هذه الحدود عيوبًا قاتلة؛ هي نتيجة طبيعية لتخصص التطبيق. المشكلة تبدأ فقط عندما يحمّله المستخدم مسؤولية أكثر مما صُمم له. التطبيق لا يصبح سيئًا لأنه ليس محفظة رقمية أو أداة ميزانية، كما أن أداة الميزانية لا تصبح سيئة لأنها لا تفتح حسابًا مصرفيًا.
الحكم النهائي: قيمة مجانية لمن يعرف هدفه
في رأيي، ADCB Hayyak يستحق التجربة إذا كان هدفك واضحًا: بدء علاقتك المصرفية مع بنك أبوظبي التجاري من الهاتف. كونه مجانيًا يجعل قرار التجربة سهلًا، وتقييمه المرتفع وانتشاره الواسع يقدمان قدرًا جيدًا من الطمأنينة الأولية. كما أن دعمه لأندرويد 8.0 يجعله عمليًا لمستخدمي أجهزة ليست جديدة جدًا.
لكنني لا أوصي به لمجرد أنه مجاني أو شائع. اسأل نفسك أولًا إن كنت تحتاج بوابة بدء مصرفي أم أداة لإدارة المال. إذا كنت تحتاج الثانية، فابحث عن تطبيق ميزانية أو محفظة يناسب هذا الاستخدام. وإذا كنت تحتاج شرحًا شخصيًا لحالتك، فلا تتردد في اختيار مسار مباشر أو طلب مساعدة قبل إكمال أي إجراء.
خلاصة تجربتي أن التطبيق يقدم قيمة حقيقية عندما يختصر بداية مصرفية محددة دون أن يطلب منك شراء التطبيق. استخدمه بهدوء، جهز بياناتك، اقرأ ما يظهر قبل الإرسال، ولا تخلط بين مجانية الوصول وبين مجانية كل منتج مصرفي لاحق. بهذه الطريقة، يصبح Hayyak أداة عملية ومناسبة، لا مجرد تطبيق آخر على الهاتف.
أبرز المزايا
- فتح الحساب وإتمام معظم الإجراءات من الهاتف دون زيارة الفرع
- واجهة عربية وإنجليزية تناسب شرائح مختلفة من المستخدمين
- إمكانية إدارة البطاقات والحسابات ومتابعة الرصيد بسهولة
- يدعم التحويلات ودفع الفواتير من داخل التطبيق
- إشعارات فورية تساعد على مراقبة العمليات المصرفية
القيود
- قد تتطلب بعض الخدمات التحقق الإضافي أو زيارة الفرع
- توفر الميزات يختلف حسب نوع الحساب وإقامة العميل
- يتأثر الأداء أحيانًا بسرعة الإنترنت وتحديثات التطبيق
- قد تكون بعض الرسوم غير واضحة قبل تأكيد العملية
- التسجيل يحتاج إلى مستندات وبيانات شخصية حساسة
الأسئلة الشائعة
ما هو تطبيق ADCB Hayyak، ولمن يُناسب؟
تطبيق ADCB Hayyak هو منصة رقمية من بنك أبوظبي التجاري تتيح للعملاء الجدد بدء إجراءات فتح حساب مصرفي عبر الهاتف، دون الحاجة إلى زيارة الفرع في معظم الحالات. يعتمد التسجيل عادةً على إدخال البيانات الشخصية، والتحقق من الهوية، ورفع المستندات المطلوبة. يناسب التطبيق المقيمين في دولة الإمارات الذين يرغبون في إنجاز خطوات التسجيل بسرعة، مع ضرورة استيفاء شروط البنك والإقامة والهوية السارية.
ما المستندات والمتطلبات اللازمة لفتح حساب عبر ADCB Hayyak؟
قبل تنزيل التطبيق والبدء، يُفضّل تجهيز بطاقة الهوية الإماراتية أو جواز السفر والتأشيرة أو مستندات الإقامة، بحسب الجنسية ونوع الحساب المطلوب. قد يطلب التطبيق أيضاً رقم هاتف إماراتي فعال، وعنواناً محدثاً، وبيانات العمل أو الدخل. تختلف المتطلبات حسب حالة المتقدم وسياسات البنك، لذلك ينبغي التأكد من صلاحية المستندات ووضوح صورها لتجنب تأخير التحقق.
هل فتح الحساب من خلال ADCB Hayyak يتم بالكامل عبر الإنترنت؟
يوفر ADCB Hayyak تجربة رقمية تقلل الحاجة إلى زيارة الفرع، إذ يمكن إدخال المعلومات، تصوير المستندات، وإجراء التحقق من الهوية من خلال الهاتف. مع ذلك، لا يعني هذا أن الموافقة مضمونة أو أن كل الحالات تُنجز دون تدخل إضافي؛ فقد يطلب البنك معلومات أو مستندات أخرى، أو يحيل بعض الطلبات إلى موظف مختص. يعتمد إتمام العملية على استيفاء شروط الأهلية ونجاح إجراءات التحقق.
هل تطبيق ADCB Hayyak آمن للاستخدام وإرسال البيانات الشخصية؟
يُستخدم التطبيق لإرسال معلومات مصرفية وشخصية حساسة، ولذلك من المهم تنزيله من متجر Google Play أو App Store الرسمي فقط، والتأكد من اسم المطور وتحديث التطبيق باستمرار. تجنب استخدام شبكات Wi‑Fi عامة أثناء التسجيل، ولا تشارك كلمات المرور أو رموز التحقق مع أي شخص. كما يُنصح بقراءة سياسة الخصوصية وشروط الخدمة، والتأكد من أن الكاميرا تلتقط المستندات بوضوح دون الاحتفاظ بنسخ غير ضرورية.
هل توجد رسوم أو شروط خاصة بعد فتح الحساب عبر ADCB Hayyak؟
قد يرتبط الحساب الذي يتم فتحه عبر ADCB Hayyak بحد أدنى للرصيد، أو رسوم شهرية، أو شروط تتعلق بتحويل الراتب، أو استخدام بطاقة الخصم، أو الخدمات المصرفية الإضافية. لا ينبغي افتراض أن جميع الحسابات مجانية أو متطابقة؛ فالرسوم والمزايا تختلف حسب نوع الحساب والمنتج المتاح وقت التقديم. راجع جدول الرسوم والشروط داخل التطبيق أو الموقع الرسمي للبنك قبل تأكيد الطلب.


